Column
少額減価償却資産が40万円未満に|決算前の設備投資で損しない判断のしかた【令和8年度改正】
結論:令和8年4月1日以後に取得して使い始めた40万円未満の資産は、中小企業者等なら年300万円まで、全額をその期の経費(損金)にできます。ただし期末までに「使い始めていること」が条件です。経費が前倒しになるだけで税金の総額が減るわけではないので、今期の利益や融資の予定と合わせて判断しましょう。
この記事では、改正の中身を確認したうえで、決算前の設備投資で迷いやすい6つの点を「よくある間違い → 正しい処理」の順に整理します。
改正で変わったこと(令和8年度税制改正)
| 項目 | 改正前 | 改正後 |
|---|---|---|
| 1つあたりの取得価額 | 30万円未満 | 40万円未満 |
| 年間の上限 | 300万円 | 300万円(変更なし) |
| 従業員数(常時使用) | 500人以下 | 400人以下 |
| 適用期限 | 令和8年3月31日 | 令和11年3月31日 |
40万円未満になるのは、令和8年4月1日以後に取得し、事業に使い始めた資産からです。それより前に取得したものは30万円未満で判定します。
対象は、資本金1億円以下で青色申告をしている「中小企業者等」です。大企業の子会社やグループ通算制度を使う法人などは対象外です。電子申告が義務になっている法人など一部の法人は、従業員300人以下が要件になります。
金額で変わる4つの処理
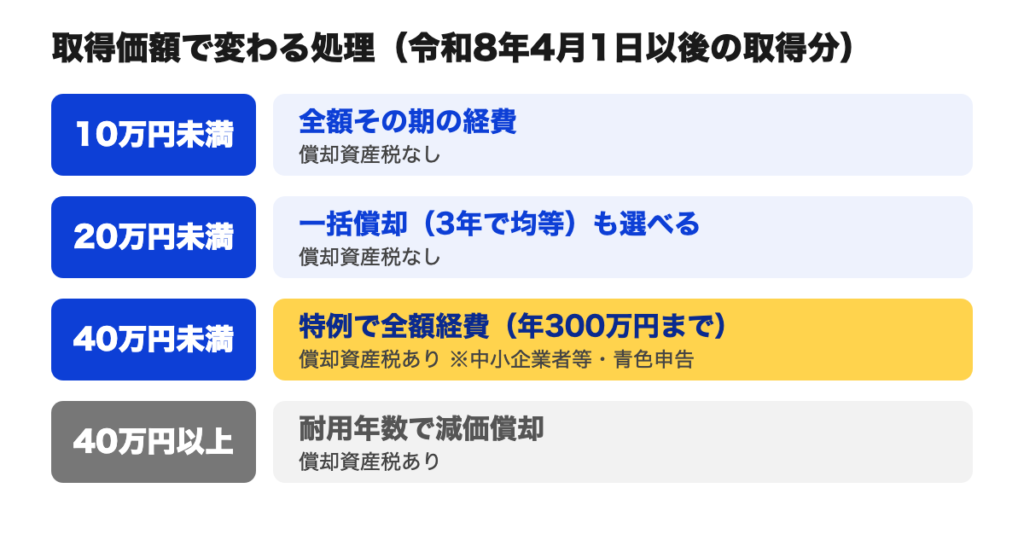
| 取得価額 | 処理 | 償却資産税 | 使える会社 |
|---|---|---|---|
| 10万円未満 | 全額その期の経費 | かからない | すべて |
| 20万円未満 | 一括償却資産(3年で均等に経費)も選べる | かからない | すべて |
| 40万円未満 | 特例で全額その期の経費(年300万円まで) | かかる(申告が必要) | 中小企業者等(青色申告) |
| 40万円以上 | 耐用年数に応じて減価償却 | かかる | すべて |
ポイントは「償却資産税」の列です。特例を使って全額経費にした資産も、固定資産税(償却資産)では資産として毎年1月に市区町村へ申告します。
決算月によって「40万円」が使える時期が違う
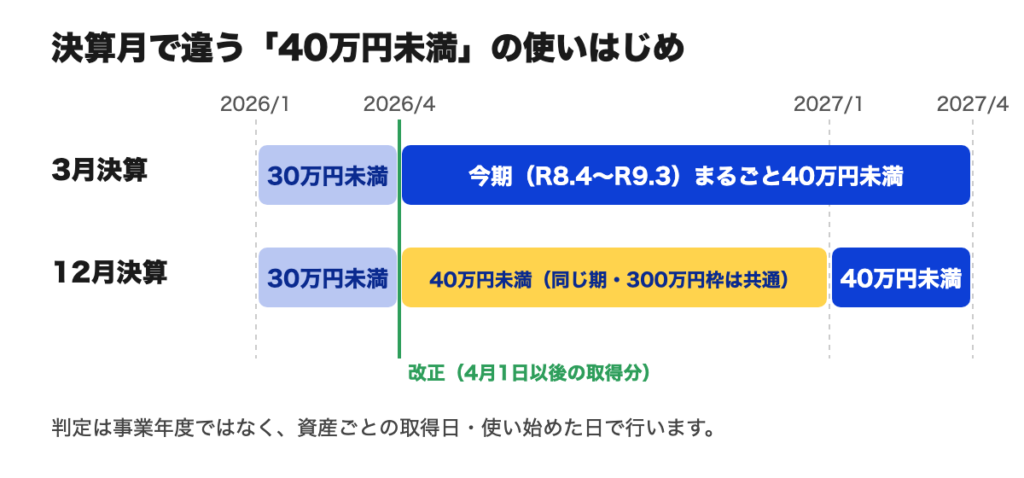
判定は事業年度ではなく、資産ごとの取得日で行います。3月決算の会社は、令和8年4月からの今期がまるごと40万円未満の対象です。
12月決算の会社は、同じ期の中に30万円未満の期間(1〜3月の取得分)と40万円未満の期間(4月以降)が混ざります。年300万円の枠は期全体で1つです。固定資産台帳で取得日を確認してから判定しましょう。
決算前に迷いやすい6つの点
1. 「期末までに買った」だけでは足りない
よくある間違い:期末直前に注文・支払いをして、今期の経費にする。
正しい処理:特例は期末までに事業に使い始めた(事業の用に供した)資産が対象です。パソコンなら納品され、設定を終えて業務で使える状態になっていることが目安です。期末をまたいで納品された物は翌期の扱いになります。
2. 年300万円を超えた分は特例が使えない
よくある間違い:35万円のパソコンを10台(350万円)入れ替えて、全額を経費にする。
正しい処理:特例は合計300万円までです。この例なら8台(280万円)までを特例とし、残り2台は通常の減価償却になります。事業年度が1年未満のときは、300万円を月数で按分します。
3. 税込経理の会社は税込金額で判定する
よくある間違い:税抜38万円(税込41万8,000円)のパソコンを、どの会社でも40万円未満として扱う。
正しい処理:税抜経理の会社は税抜38万円で判定するので対象です。税込経理の会社(免税事業者を含む)は41万8,000円で判定するので対象外です。自社の経理方式を先に確認しましょう。
4. セット品は「通常取引される単位」で判定する
よくある間違い:応接セットを「テーブル15万円・ソファ30万円」と分けて、それぞれ40万円未満とする。
正しい処理:机と椅子のように通常セットで使う物は、まとめて1つとして判定するのが原則です。請求書を分けても判定は変わりません。
5. 貸し出す資産は対象外
よくある間違い:グループ会社や取引先に貸すために買った機器に特例を使う。
正しい処理:貸付けの用に供した資産は対象から除かれます(貸付けが主な事業である場合を除く)。20万円未満の一括償却資産や10万円未満の扱いでも同じ制限があります。
6. 申告書の明細と償却資産税の申告を忘れる
よくある間違い:経費に計上しただけで、固定資産台帳に載せない。
正しい処理:特例は、決算で経費として処理(損金経理)し、法人税申告書に別表16(7)を付けることが要件です。さらに翌年1月の償却資産税の申告にも含めます。freee会計などでは、消耗品費で落とさず固定資産台帳に登録して特例を選んでおくと、両方の資料がそろいます。
個人事業主も使える(青色申告の場合)
青色申告をしている個人事業主も、同じ内容の特例(租税特別措置法28条の2)が使えます。40万円未満・年300万円まで・令和8年4月1日以後の取得分から、という点は法人と同じです。白色申告では使えません。
青色申告決算書の「減価償却費の計算」欄に記載します。法人成りをした年は、個人と法人がそれぞれ別の納税者として特例を使います。
ゼロベースならこう判断します
まず「今期の利益はいくらになりそうか」を見ます。特例は経費を前倒しにするだけで、何年かで見れば税金の総額はほぼ同じです。利益が大きく出る期なら、使える枠は使う。一方、融資の申込みを控えていて今期の黒字を見せたい会社なら、あえて通常の減価償却を選ぶこともあります。
300万円の枠を超えそうなときは、耐用年数の長い資産から特例に回し、20万円未満の物は一括償却に回す(償却資産税がかからない)といった配分も検討します。「節税になるから今買う」ではなく、「必要な物を、どの期に、どの方法で」を一緒に決めるのが私たちの考え方です。
よくある質問
Q. 令和8年3月に35万円の機械を取得し、4月から使い始めました。
改正後の40万円未満は「令和8年4月1日以後に取得し、事業に使い始めた資産」が対象です。取得が3月なら改正前の30万円未満で判定するため、特例は使えません。通常の減価償却になります。
Q. 特例を使わず、普通に減価償却してもいいですか?
はい。特例は「使える」制度で、使うかどうかは会社が選べます。今期の利益の見込みや融資の予定と合わせて決めましょう。
Q. 中古品でも対象になりますか?
なります。中古品も取得価額(購入代金に運送費・据付費などを加えた額)で判定します。
Q. リースやサブスクとどちらが得ですか?
資金繰り・利用期間・入替えの頻度で答えが変わるため、一概には言えません。手元資金を残したいならリース、長く使うなら購入、というのが一般的な目安です。
まとめ
- 令和8年4月1日以後に取得した資産は、40万円未満なら年300万円まで全額経費にできる(中小企業者等・青色申告)
- 期末までに「使い始めている」こと、税込経理なら税込金額で判定することに注意
- 12月決算などは、同じ期に30万円基準と40万円基準が混ざる
- 特例を使った資産は償却資産税の申告対象。20万円未満なら一括償却も選択肢
- 税金の総額が減るわけではない。利益・融資・資金繰りと合わせて判断する
決算前の設備投資、今期にどこまで入れるか一緒に決めませんか
税理士法人ゼロベースでは、決算前に今期の利益と納税額の見込みを出し、設備投資のタイミングや処理方法をご提案しています。税務顧問のほか、クラウド型経営支援ツールbixidを使った社外CFOサービスで、投資と資金繰りの計画づくりもお手伝いします。
監修:渡辺勇教(公認会計士・税理士)/本記事は2026年10月26日時点の法令に基づいています。参考:国税庁タックスアンサーNo.5408「中小企業者等の少額減価償却資産の取得価額の損金算入の特例」、租税特別措置法67条の5・28条の2
税理士法人ゼロベース 「数字の先に、意志のある経営を。」