Column
試算表を「見ても分からない」社長へ|数字の読み方3ステップ
私たち税理士法人ゼロベースは、過去の前提にとらわれない「ゼロベース思考」でお客様の無駄を削減し、本業に集中できる環境づくりを支援する伴走型の税理士法人です。
毎月、税理士や経理担当者から試算表を受け取っていても、「数字が多く、どこを見ればよいのか分からない」と感じている経営者の方もいるのではないでしょうか。
試算表には多くの勘定科目が並びますが、すべてを細かく理解する必要はありません。
大切なのは、会社の利益や資金繰りを把握し、数字の変化から経営課題や改善策を考えることです。
ゼロベースでは、売上・利益の推移や資金繰りなどを整理した月次報告資料を通じて、経営状況の見える化を支援しています。
この記事では、試算表の基本的な読み方を3つのステップで解説するとともに、ゼロベースの月次報告・決算報告を活用した経営改善の方法をご紹介します。
ステップ1|会社の「利益が残る構造」を確認する
試算表を見る際、最初に確認したいのが売上と利益の関係です。
売上が増えていても、仕入価格や外注費などが増加していれば、利益が減っている可能性があります。
まずは、粗利率と費用構造に注目し、会社にどのくらい利益が残るのかを確認しましょう。
1.売上高よりも粗利率に注目する
売上高とあわせて確認したいのが「売上総利益(粗利)」です。
粗利は売上高から売上原価を差し引いた金額で、売上に対して粗利が占める割合を「粗利率」といいます。
- 粗利率=売上総利益÷売上高×100
たとえば、売上高が1,000万円、売上原価が700万円の場合、粗利は300万円、粗利率は30%です。重要なのは、前年同月や過去の実績と比較することです。
売上が増えていても、粗利率が35%から28%へ低下していれば、仕入価格の上昇や値引き販売の増加などが考えられます。
反対に、売上が横ばいでも粗利率が改善していれば、価格改定や仕入条件の見直しが成果につながっている可能性があります。
売上の大きさだけでなく、どのくらい利益を残せているかを確認しましょう。
2.粗利率が変化した原因を確認する
粗利率が低下した場合は、原因に応じた対策が必要です。
おもな原因には、仕入価格の上昇、値引き販売の増加、利益率の低い商品・サービスの売上割合の増加などがあります。仕入価格が原因であれば仕入条件を見直し、値引きが増えている場合は販売価格や営業方針を検討する必要があります。
ゼロベースの月次報告資料では、売上高・売上総利益・営業利益について、前年同月との比較や増減率を整理しています。
部門別・主要取引先別の売上も確認できるため、業績が変化した原因を把握しやすい構成です。
3.固定費と変動費を分けて考える
粗利を確認した後は、会社の費用を「固定費」と「変動費」に分けて考えましょう。
それぞれの特徴は以下のとおりです。
| 項目 | 固定費 | 変動費 |
| 特徴 | 売上に関係なく比較的一定額が発生する | 売上や販売数量に応じて増減する |
| 主な費用 | 家賃・一定額の人件費・システム利用料 | 仕入高・販売手数料・外注費 |
| 確認ポイント | 無駄な支出がないか | 売上に対して増えすぎていないか |
| 改善策の例 | 契約内容や支出の見直し | 仕入条件や外注単価の見直し |
※費用の分類は事業内容や契約形態によって異なります。
売上が減少しても家賃などの固定費は発生します。一方、固定費を増やさずに売上を伸ばせれば、利益を確保しやすくなります。
ゼロベースの月次報告資料では、販売管理費の主要項目についても前年同月比や増減率を整理しています。
経費の変化を確認し、無駄な支出の削減や利益改善につなげることが大切です。
ステップ2|「利益」と「会社の状態」を分けて考える
利益が出ていても、会社の資金繰りが安定しているとは限りません。
そのため、試算表では利益だけでなく、現預金や借入金などの財務状況も確認する必要があります。
また、前年同月や過去の実績と比較し、経営状態の変化を把握しましょう。
4.利益と資金繰りの違いを理解する
「利益は出ているのに、銀行口座のお金が増えていない」と感じたことはないでしょうか。
会計上の利益と、実際に会社に残っている現金は必ずしも一致しません。たとえば、売上を計上しても入金が2ヶ月後であれば、その時点では現金は増えません。
反対に、銀行から1,000万円を借り入れると預金残高は増えますが、利益にはなりません。設備投資や借入金の元本返済も、利益と資金繰りの動きが異なる代表例です。
ゼロベースの月次報告資料では、損益計算書に加え、現預金・売掛金・棚卸資産・借入金などの主要項目を整理しています。
利益と現金の動きを分けて確認することが、資金繰りを把握するポイントです。
5.数ヶ月先の資金繰りを確認する
資金繰りでは、現在の預金残高だけでなく、今後の入出金予定も重要です。
売上が増えていても、売掛金や在庫の増加によって手元資金が不足する場合があります。また、納税や借入返済、設備投資によって多額の資金が必要になることもあるでしょう。
ゼロベースの月次報告資料では、今後3ヶ月の入出金予定を整理しています。売掛金の回収や買掛金の支払い、人件費、借入返済、納税予定などを確認し、将来の資金残高を見通せる構成です。
さらに、決算報告資料では営業・投資・財務のキャッシュフローを整理し、本業でどのくらい資金を生み出しているのかも確認できます。
資金不足の可能性を早めに把握することで、金融機関への相談や支払時期の調整などを検討しやすくなります。
6.前年同月比で数字の変化を確認する
試算表の数字は、単月だけで判断せず、前年同月と比較することが重要です。
たとえば、飲食店の12月の売上が11月より30%増加していても、毎年12月が繁忙期であれば、特別に良い結果とは限りません。
前年12月と比較することで、季節的な変動を踏まえて業績を判断できます。売上だけでなく、粗利率や人件費、外注費、広告宣伝費なども、大きな変化がないか確認しましょう。
ゼロベースの月次報告資料では、単月と期首からの累計実績を分け、それぞれ前年と比較しています。
一時的な変化なのか、継続的な傾向なのかを把握することで、経営課題を見つけやすくなります。
7.中長期的な業績の変化も把握する
会社の経営状態を正しく把握するには、複数年の業績推移も確認する必要があります。
たとえば、売上が3期連続で増えていても、粗利率が低下し続けていれば、利益を残しにくい構造になっている可能性があります。
一方、売上の伸びが緩やかでも、業務効率化によって利益率が改善していれば、経営体質が強化されていると考えられます。
ゼロベースの決算報告資料では、売上高や利益、貸借対照表などを3期比較しています。自己資本比率や借入金の状況も確認できるため、収益性だけでなく、財務の安定性も把握できます。
ステップ3|月次の数字を「次の行動」に変える
試算表を経営に活かすうえで重要なのは、数字を確認した後の行動です。
「今月は利益が出ていた」「広告宣伝費が増えていた」と結果を見るだけでは、経営改善にはつながりません。
数字から課題を見つけ、具体的な対策を考えることが大切です。
8.数字から原因と改善策を考える
試算表を確認する際は、次の3つを意識しましょう。
- なぜ、この数字になったのか
- この状態が続くと、3ヶ月後・半年後にどうなるのか
- 理想の状態に近づくために、来月何をするのか
たとえば、営業利益が計画を100万円下回った場合、結果だけでなく原因を分析します。売上不足が原因であれば、商談数や受注率、客単価などの見直しが必要です。
一方、売上が計画どおりでも利益が不足している場合は、原価や経費に課題があるかもしれません。
「数字→原因→行動」の流れを毎月繰り返すことが、経営改善につながります。
9.ゼロベースでは分かりやすい月次報告資料をご提供しています
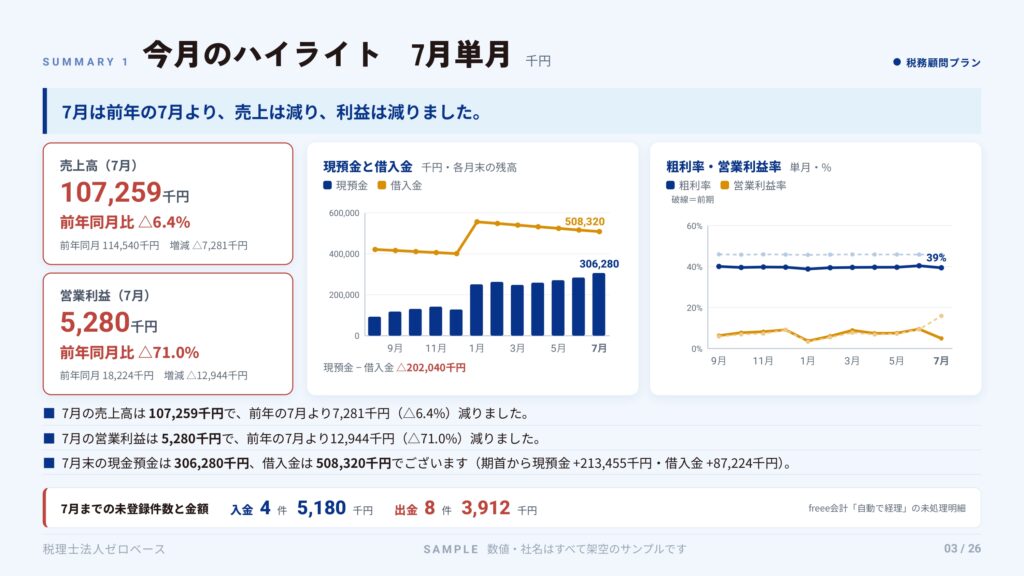
ゼロベースでは、一般的な試算表に加え、経営者の方が重要な数字を把握しやすい月次報告資料をご提供しています。
おもな報告内容は以下のとおりです。
| 報告項目 | 確認できる内容 |
| 今月のハイライト | 売上・利益・現預金などの主要指標 |
| 損益計算書 | 売上・利益の前年比較や増減率 |
| 部門別・取引先別売上 | 売上増減の原因や主要取引先の状況 |
| 販売管理費 | 経費の増減や主な支出先 |
| 貸借対照表 | 現預金・売掛金・借入金などの状況 |
| 今後の入出金予定 | 売掛金の回収・支払い・借入返済予定 |
| 納税見込み | 今後の納税額や納付時期 |
月次報告資料では、財務情報に加えて人事労務などの情報も整理し、会社全体の状況を確認できる構成としています。
経営者の方が細かな数字を読み解く負担を減らし、経営判断に必要な情報を把握しやすくすることが目的です。
10.決算報告資料で来期の経営課題を整理する
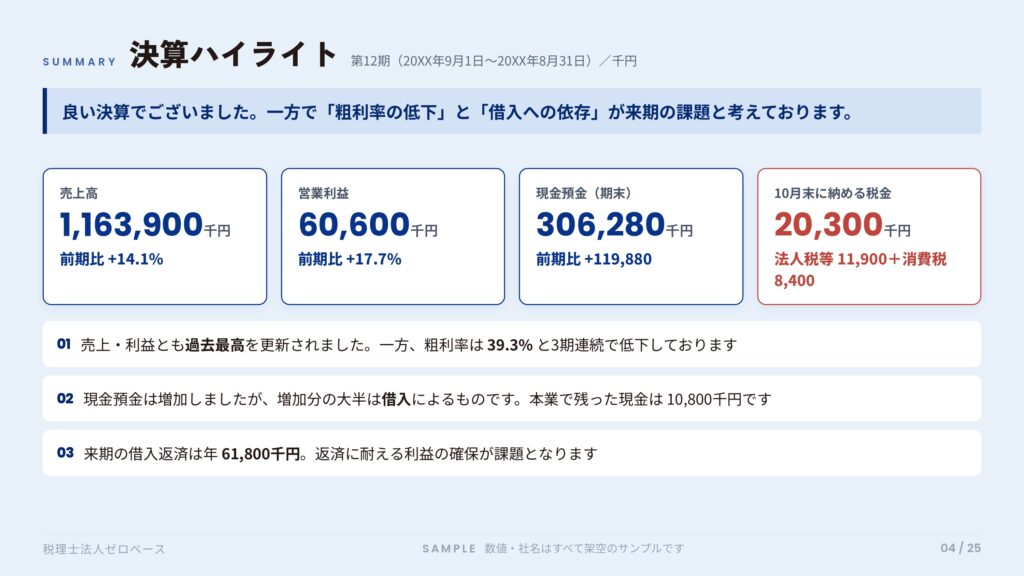
決算時には、年間の業績や財務状況を振り返り、来期の経営課題を整理することが重要です。
ゼロベースの決算報告資料では、損益計算書や貸借対照表の3期比較に加え、主要経営指標、キャッシュフロー、借入金の状況、納税予定などをまとめています。
たとえば、売上や利益が伸びていても借入金が増えている場合は、今後の返済負担を確認する必要があります。また、粗利率が継続的に低下している場合は、販売価格や仕入条件の見直しが課題になるでしょう。
月次・決算報告資料を活用し、会社の現状を把握するだけでなく、次の経営判断につなげることを大切にしています。
まとめ|試算表は「読めること」より「経営に使えること」が大切
試算表を見る際は、すべての勘定科目を理解する必要はありません。
まずは粗利率や費用構造から利益の状況を把握し、現預金や借入金などから資金繰りを確認しましょう。
さらに、前年同月や過去の実績との比較によって課題を見つけ、具体的な改善策につなげることが重要です。
ゼロベースでは、売上・利益・資金繰りなどを整理した月次報告資料や、3期比較・キャッシュフローなどをまとめた決算報告資料をご提供しています。
試算表や決算書を、税務申告のためだけでなく、経営判断に活かすための資料として活用することが大切です。
「毎月試算表を受け取っているものの、経営に活かせていない」「会社の数字をもっと分かりやすく把握したい」という方は、ぜひ一度ご相談ください。
税理士法人ゼロベースでは、会社の数字を次の経営判断につなげられる体制づくりをサポートいたします。
税理士法人ゼロベース 「数字の先に、意志のある経営を。」